
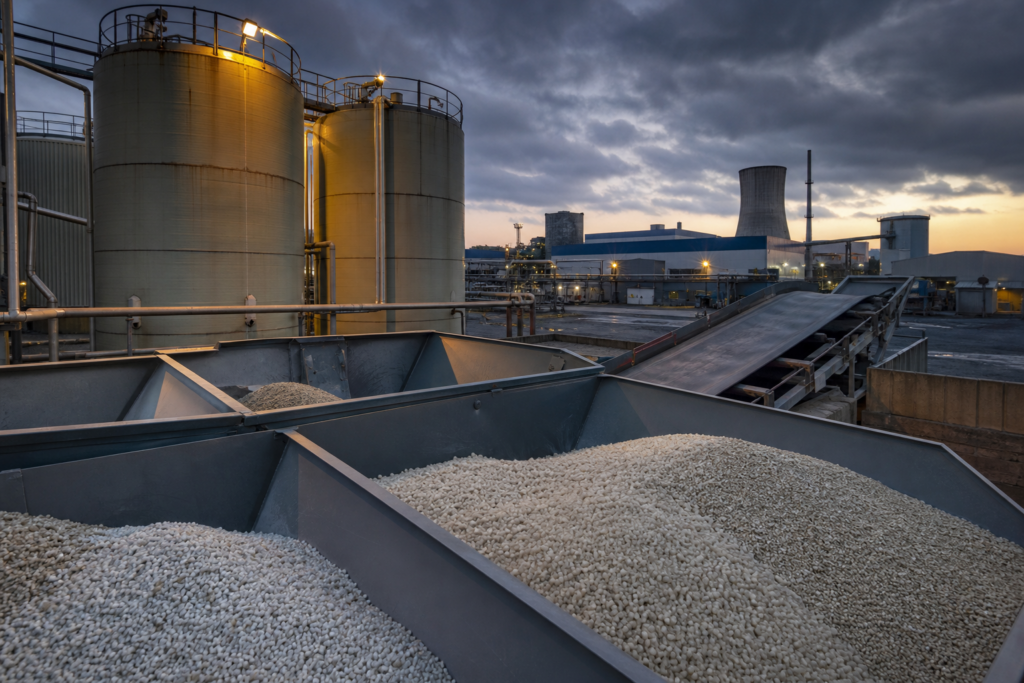
Площадка Lifosa в Литве, входящая в периметр «Еврохима» и рассчитанная на 1 млн т фосфорных удобрений в год, остановила выпуск. Об этом 12 августа 2026 года сообщило агентство Argus. С мая 2022 года предприятие находится под контролем временного администратора, отмечает «Коммерсант».
Завод выпускает моноаммонийфосфат (MAP) и диаммонийфосфат (DAP), а также фосфорную кислоту и серную кислоту — ключевые полупродукты фосфатной цепочки.
Повторный простой после санкционного перерыва
Предыдущая остановка пришлась на 2023 год: санкции осложнили управление площадкой и обеспечение сырьём. В профсоюзе Lifosa тогда оценивали убытки от простоя в €3 млн в месяц. Производство возобновили спустя год, в июне 2024 года.
Сера как узкое место фосфатной цепочки
По оценке Argus, текущая приостановка может быть связана с высокими ценами на сырьё. В первую очередь речь идёт о сере: примерно 80% объёма направляется на переработку в серную кислоту для производства фосфорных удобрений.
Дефицит серы на мировом рынке формируется уже два года. Ситуацию обострили блокада Ормузского пролива и прекращение поставок с Ближнего Востока, на страны которого приходилось почти 50% глобального экспорта. Кроме того, по решению правительства поставки серы за рубеж остановила Россия: эмбарго действует до конца года. Дополнительное давление оказали ограничения Китая на экспорт серной кислоты.
Цены выше порога рентабельности MAP и DAP
Нехватка сырья вывела котировки на рекорд. К концу июля сера стоила от $800 до $1 тыс. за тонну; в Китае цены поднимались до $1300 за тонну. В S&P Global указывали, что при стоимости серы свыше $800 за тонну заводы фосфорных удобрений могут стать нерентабельными.
В Itafos отмечали, что соотношение стоимости серы к цене диаммонийфосфата (DAP) ещё весной превысило 130% и достигло «беспрецедентных» уровней.
Сокращение выпуска у крупных производителей
Схожая экономика уже отразилась на загрузке других игроков. Американская Mosaic сократила выпуск фосфатов в Бразилии и США после того, как резкий рост стоимости сырья негативно повлиял на прибыль. Марокканская OCP снизила производство на 50%. Канадская Nutrien, как сообщали в S&P Global, указывала на глобальное снижение загрузки мощностей по добыче фосфатов из-за удорожания серы и другого сырья.
Для закупок на внутреннем рынке остановка европейской площадки — прежде всего ценовой сигнал по MAP и DAP. В каталоге himiya-pro.ru по фосфатной группе доступны аммофос и суперфосфат.
Сложные марки, в том числе азофоска, собраны в разделе удобрения и регуляторы роста.
Контекст
Lifosa остаётся крупной европейской площадкой по фосфатам в периметре «Еврохима» и с мая 2022 года работает под внешним управлением. Повторный простой после паузы 2023–2024 годов совпал с синхронным сокращением выпуска у Mosaic и OCP и со снижением загрузки у Nutrien. Пока эмбарго на экспорт российской серы действует до конца года, а ближневосточные отгрузки ограничены, сырьевой фактор будет определять рентабельность MAP и DAP.